Organisation marchand de biens : vie de famille et performance opérationnelle
Cent cinquante-deux mille euros de marge en une année. Un enfant en bas âge. Quatre jours de travail par semaine. Et le jeudi, téléphone coupé, porte fermée, c’est le jour de sa fille. François-Xavier, Marchand de biens basé en Nord-Isère et membre fondateur du Cercle MDB, incarne une réalité que beaucoup ignorent encore : l’organisation Marchand de biens et vie de famille n’est pas un vœu pieux, c’est une discipline que l’on construit, opération après opération. Voici comment il y est parvenu, et ce que vous pouvez en retenir pour votre propre trajectoire.
La transition du salariat : sécuriser son départ et son lancement
Quitter un emploi stable, a fortiori bien rémunéré, est l’une des décisions les plus difficiles à prendre pour un futur Marchand de biens. François-Xavier le sait mieux que quiconque. Pendant onze ans dans un groupe de gestion de patrimoine lyonnais, il enchaînait les journées de douze à quatorze heures, ouvrait les bureaux, les fermait, cumulait les déplacements jusqu’à Paris, Toulouse, Strasbourg. Le salariat lui offrait une cage dorée : confort financier, valorisation sociale et une totale dépendance à un agenda qui n’était pas le sien.
« Quand tu es salarié, tu es tributaire de ton agenda, point barre. Tant que c'est pas toi qui fait ton agenda, tu es mort. »
Cette prise de conscience est souvent le premier moteur de la transition salariat/Marchand de biens. Mais la lucidité ne suffit pas : il faut également préparer le terrain financier. François-Xavier a d’abord constitué un parc locatif dès l’âge de vingt-trois ans, créant un filet de sécurité patrimonial avant même d’envisager l’entrepreneuriat. Lorsqu’il a finalement décidé de quitter son poste à l’été 2021, il avait déjà une première opération en cours avec des associés et venait d’intégrer le Cercle depuis un an.
La rentabilité Marchand de biens ne se construit pas en quelques semaines. C’est pourquoi il est recommandé de disposer d’une épargne de précaution, idéalement six à douze mois de charges personnelles couvertes, avant de sauter le pas. Cette réserve permet de sourcer sans précipitation, de refuser les mauvaises opérations et de ne pas céder à la pression de « faire du chiffre » à tout prix.
Savoir comment quitter son travail pour devenir Marchand de biens, c’est aussi planifier la bascule : temps partiel ou arrêt net, date de rupture du contrat, statut juridique, premier business plan. François-Xavier a choisi l’arrêt net, après une décision prise pendant ses vacances. Cette forme de clarté, se donner une ligne de départ ferme, peut s’avérer aussi efficace qu’un plan en douze étapes. Pour anticiper cette étape cruciale, il est essentiel de réussir sa transition du salariat au Marchand de biens à temps plein avant de se lancer.
Organisation et vie de famille : la clé de la durabilité
L’organisation Marchand de biens et vie de famille est le sujet autour duquel tout gravitait dans le parcours de François-Xavier depuis la naissance de sa fille. « Ma priorité, c’est ma fille. Le business, demain ça s’arrête. J’irai travailler ailleurs, je fais autre chose, c’est pas grave, tant que ma fille est heureuse, tout va bien. » Cette bascule mentale n’est pas une capitulation entrepreneuriale : c’est une remise à plat des priorités qui, paradoxalement, renforce la discipline professionnelle.
« J'avais fait un deal moral avec madame d'essayer de ne pas bosser le week-end. Si tu veux continuer de conjuguer les deux, il faut arriver à créer l'équilibre. »
Concrètement, François-Xavier a structuré sa semaine autour de blocs dédiés. Le jeudi est sanctuarisé : ni appels d’agents, ni messages d’artisans, ni relances d’investisseurs. Ce time-blocking rigoureux n’est pas né d’un coup de baguette magique, c’est la contrainte de la crèche qui l’a imposé. Sa fille y est accueillie le mardi, le mercredi et le vendredi ; le lundi est partagé avec son épouse ; le jeudi lui appartient pleinement. Une logistique en apparence banale, mais qui génère un gain de temps considérable : en évitant les trajets quotidiens crèche-bureau, il estime récupérer l’équivalent de son jeudi complet chaque semaine.
La gestion du temps pour un entrepreneur immobilier repose sur quelques principes simples, mais exigeants :
- Identifier les tâches critiques (sourcing, rendez-vous vendeurs, suivi chantier) et les placer en début de semaine ou en créneaux fixes.
- Laisser les tâches administratives (comptabilité, mails de suivi) dans des blocs mobiles, tout en acceptant qu’elles glissent parfois.
- Communiquer clairement avec ses partenaires sur ses disponibilités, pour éviter les sollicitations intempestives.
- Protéger les temps familiaux avec la même fermeté qu’un rendez-vous notaire : ils ne se rattrapent pas.
Gérer ses priorités avec des enfants implique aussi d’accepter que certains objectifs prennent plus de temps à atteindre. François-Xavier reconnaît franchement être « en retard » sur ses ambitions de marge annuelle. Mais il choisit délibérément cet équilibre. La discipline est le socle de votre réussite ; apprenez à structurer et organiser son activité de Marchand de biens pour libérer de l’espace mental pour vos proches.
Financer ses opérations sans dépendre uniquement des banques
Le financement est l’un des nerfs de la guerre pour tout Marchand de biens. François-Xavier a commencé par la voie classique : deux financements bancaires obtenus via un courtier spécialisé, grâce à un associé apportant 50 % de fonds propres. Une configuration rarissime en démarrage d’activité, qu’il reconnaît lui-même comme exceptionnelle.
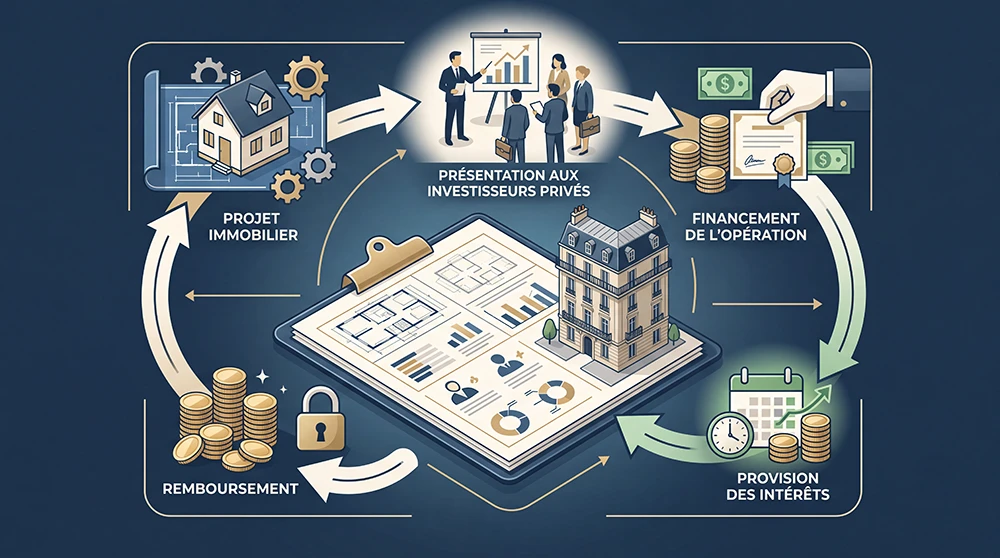
Mais c’est lorsqu’il a voulu passer à des opérations plus importantes, des lots en copropriété, des petits immeubles à restructurer, que le financement bancaire classique a montré ses limites. L’opération était soumise à une déclaration préalable non purgée des délais de recours des tiers : aucune banque n’aurait pris le risque. Il a donc dû trouver les fonds autrement.
Sourcing et gestion des risques : optimiser ses opérations en plateau
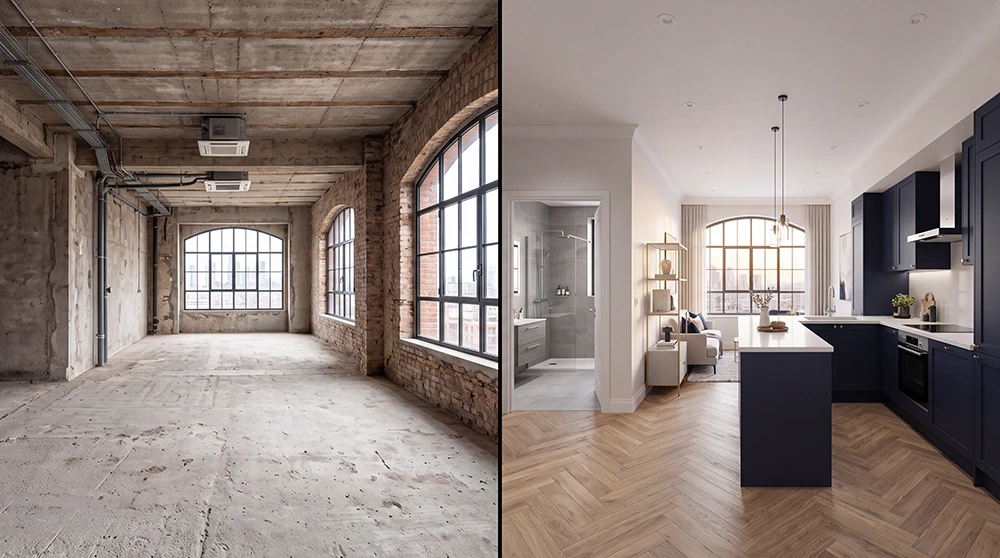
François-Xavier s’est progressivement spécialisé dans les opérations en plateau, des biens vendus à l’état brut, murs périphériques, sols d’origine, plafond nu, avec seulement les raccordements viabilisés. Pas de rénovation menée par le Marchand, pas de finitions : l’acquéreur dispose d’une page blanche pour aménager selon ses goûts et son budget. Cette stratégie réduit considérablement la durée et la complexité du chantier côté marchand, tout en proposant un produit liquide à prix plancher.
« Je préfère vendre des produits liquides pour les gens, parce que tout le monde s'y retrouve : ils payent moins de frais de notaire, ils maîtrisent leur rénovation comme ils le veulent. »
Définition
La vente en plateau
Dans le contexte du Marchand de biens, la vente en plateau consiste à commercialiser un logement ou un local dans un état brut, après les travaux nécessaires sur la structure, les parties communes et les raccordements essentiels, mais avant la réalisation complète des aménagements intérieurs.
L'acquéreur dispose ainsi d'une surface prête à aménager selon ses goûts, son budget et son projet. Il peut notamment prendre en charge lui-même une partie des travaux de second œuvre et des finitions, comme la distribution des pièces, les revêtements, la cuisine ou la salle de bains.
Pour le Marchand de biens, cette stratégie permet de se concentrer sur la remise en état technique du bâtiment, la division éventuelle des lots et la sécurisation de l'opération, sans piloter nécessairement la rénovation complète de chaque logement. Elle peut également faciliter une commercialisation plus rapide et proposer aux acquéreurs un produit plus flexible qu'un appartement entièrement rénové.
Le sourcing immobilier efficace est d’autant plus crucial que le temps disponible est limité. En période de salariat chargé, François-Xavier était réduit aux alertes immobilières automatiques et attendait que les biens tombent dans sa messagerie. Une approche insuffisante pour un deal flow régulier. Depuis qu’il est à temps plein, il consacre des créneaux dédiés aux visites et aux relations avec les agents locaux, notamment sur Bourgoin-Jallieu et le Nord-Isère, sa zone principale.
Trouver des biens rentables avec peu de temps implique de concentrer son énergie sur un secteur géographique maîtrisé, où le marchand connaît les prix, les acheteurs potentiels et les volumes habituels. François-Xavier a ainsi développé une lecture technique pointue des bâtiments : lors d’une visite de deux heures à Clermont-Ferrand, il ressortait avec des réponses à 99 % des problématiques techniques du bien. Cet investissement en temps en amont permet de formuler une offre précise et d’éviter les mauvaises surprises.
Ces mauvaises surprises existent tout de même. Il connaît bien les risques d’une opération de Marchand de biens : une poutre calcinée découverte derrière un coffrage, révélée par le maçon pendant le chantier, a généré une déclaration de sinistre dommage-ouvrage non budgétée. Pour comment sécuriser ses travaux de rénovation, la sélection rigoureuse des artisans, le suivi régulier des chantiers et l’anticipation des pathologies dès la phase de sourcing restent les meilleurs remparts.
Ne laissez pas le manque de temps paralyser votre croissance ; apprenez à développer son sourcing d’opérations quand le temps disponible est limité.
Résilience et communication : durer dans l’écosystème
La longévité d’un Marchand de biens ne tient pas seulement à sa capacité à trouver de bonnes opérations. Elle repose sur la confiance que lui accordent ses partenaires financiers, et sur l’entretien méthodique de cette confiance dans le temps.
François-Xavier a fait le choix d’une transparence totale avec ses investisseurs. Il leur envoie des mails de suivi, y compris lorsque le chantier connaît des imprévus. « Même mes galères, je leur raconte. Les gens qui lisent mes mails comprennent ce qui se passe. » Cette communication proactive crée un historique de performance partagé, transforme des souscripteurs occasionnels en partenaires fidèles, et incite les investisseurs remboursés à remettre leurs fonds dès l’opération suivante.
Maintenir son équilibre mental en tant que marchand, c’est aussi savoir que ses engagements sont tenus. François-Xavier se porte caution personnelle à 100 % pour chacun de ses investisseurs privés : une position exigeante, mais cohérente avec la philosophie de bâtir une relation de confiance avec ses apporteurs sur le long terme. Cette responsabilité assumée est un facteur d’équilibre psychologique, pas une source d’angoisse : les provisions sont faites des mois à l’avance, les opérations sont sélectionnées avec rigueur. « Je dors super bien », confie-t-il simplement.
Pour bâtir un business pérenne, il faut cultiver les traits du marchand de biens performant qui dure dans le temps.
FAQ – Comment gérer son temps en tant que Marchand de biens ?
Comment gérer son temps en tant que Marchand de biens avec des enfants ?
L’organisation repose sur le time-blocking : bloquer des journées entières dédiées à la famille (comme le jeudi de François-Xavier), s’appuyer sur les contraintes de la crèche pour structurer la semaine, communiquer ses disponibilités à ses partenaires et refuser le travail le week-end autant que possible.
Peut-on débuter Marchand de biens sans apport bancaire ?
Oui, via la levée de fonds obligataire auprès d’investisseurs privés. Le marchand prépare un dossier structuré (présentation, modalités, taux d’intérêt), propose une rémunération attractive (10 % annuel, par exemple) et offre en contrepartie sa caution personnelle. Le premier deal reste le plus difficile ; il pose les bases de la crédibilité future.
Quelle est la priorité numéro un pour réussir sa transition salariat-MDB ?
Sécuriser financièrement sa sortie : disposer d’une épargne de précaution, d’un premier projet identifié et d’une date de rupture ferme. La préparation mentale, accepter le risque et la part d’incertitude, est aussi décisive que la préparation financière.
Comment sécuriser ses chantiers tout en ayant un emploi du temps chargé ?
Par une sélection rigoureuse des artisans en amont, un reporting régulier (sans nécessité d’être sur place en permanence) et une anticipation des risques dès la phase de sourcing, lecture technique du bâtiment, visite approfondie, provision pour aléas.
Pourquoi la communication investisseurs est-elle cruciale pour la longévité ?
Parce qu’elle transforme des prêteurs ponctuels en partenaires durables. La transparence sur les chiffres et les imprévus construit un historique de confiance qui facilite les levées de fonds futures et réduit le coût d’acquisition des capitaux propres.